دکتر سعید مشایخی فرد
چکیده
در محیطهای اقتصادی با تورم ساختاری و مزمن، بهکارگیری مفاهیم سنتی حسابداری مالی مبتنی بر بهای تمامشده تاریخی، چالشهای ژرفی را در استمرار فعالیت بنگاهها پدید میآورد. در زیستبوم کسبوکار ایران، بنگاههای اقتصادی با تعارضی سیاستگذارانه مواجهاند: از یکسو، سازمان حمایت مصرفکنندگان و تولیدکنندگان و سازمان تعزیرات حکومتی با تحمیل الگوی قیمتگذاری مبتنی بر بهای تمامشده تاریخیو ممانعت از لحاظ نمودن «بهای جایگزینی توان بازتولید و حفظ سرمایه در گردش را تحلیل میبرند؛ از سوی دیگر، سازمان امور مالیاتی با اتکا به مدل «ارزش منصفانه» و قیاس تراکنشها با نرخهای روز بازار، فروشهای منطبق با نرخ مصوب تعزیراتی را مصداق کماظهاری یا کتمان درآمد قلمداد میکند. این پژوهش تحلیلی به ریشهیابی و تبیین ابعاد این دوگانگی ساختاری پرداخته و اثبات مینماید که پیامد محتوم این گسست نهادی، کاهش تشکیل سرمایه ثابت و اضمحلال ظرفیت عملیاتی بخش خصوصی است.
۱. مقدمه و مبانی نظری: فرسایش سرمایه در سایه سودهای موهوم
فرض بنیادین مفهوم بهای تمامشده تاریخی بر ثبات نسبی واحد سنجش پولی استوار است. در شرایط تورم فزاینده و جهشهای مداوم نرخ ارز، عدم تعدیل ارقام بر اساس قدرت خرید جاری پول، موجب بروز پدیدهای تحت عنوان سودهای موهوم یا کاذب در صورتهای مالی میگردد.
مطابق نظریات نوین گزارشگری مالی، حفظ سرمایه در دو بعد تعریف میشود:
- حفظ سرمایه مالی: اندازهگیری سود بر اساس تغییر در ارزش اسمی حقوق مالکانه.
- حفظ سرمایه فیزیکی یا عملیاتی: تعیین سود تنها پس از تضمین حفظ ظرفیت بازتولید و جایگزینی حجم معینی از کالاها و داراییها.
در شرایطی که کالایی با بهای ریالی گذشته تامین شده اما هزینه جایگزینی آن به دلیل افت ارزش پول ملی چند برابر شده است، شناسایی سود دفتری بر اساس فاکتور خرید تاریخی، سرابی بیش نیست؛ زیرا وجوه حاصل از فروش حتی کفاف بازخرید همان حجم کالا یا نهاده را نخواهد داد و چرخه عملیاتی بنگاه دچار انقباض خواهد شد.
۲. تیغه نخست قیچی: سرکوب قیمتی و انجماد نقدینگی توسط تعزیرات
سیاستگذار در حوزه تنظیم بازار، از طریق مصوبات هیئت تعیین و تثبیت قیمتها و بازوی اجرایی سازمان حمایت (سامانه ۱۲۴)، نظارت بر قیمتها را به ضرایب سود مصوب روی بهای تاریخی مندرج در فاکتور خرید مشروط کرده است.
آسیبشناسی ساختاری این رویکرد:
- تجاهل نسبت به پدیده تورم: تلقی تورم به عنوان یک متغیر درونزا یا وابسته به تصمیم بنگاه، در حالی که تورم متغیری برونزا ناشی از سیاستهای پولی کلان است.
- تحمیل زیان جایگزینی: جریمههای سنگین موضوع قانون تعزیرات حکومتی و قانون نظام صنفی (به میزان مضربهای چندبرابری اضافه دریافتی)، بنگاه را وادار میسازد کالا را به قیمتی بفروشد که پس از تسویه، قادر به خرید مجدد همان نهاده در بازار روز نخواهد بود.
- پیامدهای ثانویه: انگیزش فعالیتهای نامولد، تشویق بازارهای غیررسمی، احتکار ناخواسته ناشی از عدم تمایل به عرضه در شرایط سرکوب قیمتی، و خروج سرمایه از زنجیره ارزش رسمی.
۳. تیغه دوم قیچی: رویکرد ارزش منصفانه و تشخیص مالیات از عواید غیرواقعی
در سوی دیگر، اداره کل امور مالیاتی و سازوکارهای مبتنی بر دادهکاوی در چارچوب قانون مالیاتهای مستقیم و قانون پایانههای فروشگاهی و سامانه مؤدیان،بر مبنای «ارزش منصفانه روز» به اعتبارسنجی صورتحسابها اقدام میکنند.
نقاط تعارض در رویه رسیدگی مالیاتی:
- فرضیه کماظهاری درآمد: در صورتی که بنگاه جهت انطباق با ضوابط سامانه ۱۲۴، کالا را با اعمال ضرایب سود قانونی بر روی فاکتور تاریخی بفروشد، در پردازش اطلاعات سامانه مؤدیان و ممیزیها ممکن است با انحراف قیمتی نسبت به متوسط نرخ بازار مواجه شده و به «کمفروشی دفتری یا کتمان بخشی از ثمن معامله» مظنون گردد.
- اخذ مالیات از سودهای اسمی: مالیات بر درآمد شرکتها (ماده ۱۰۵ ق.م.م) بر پایه سود اسمی محاسبه میشود، سودی که بخش عمده آن چیزی جز تعدیل تورمی ارزش دارایی نبوده است. در عمل، دولت بخشی از اصل سرمایه عملیاتی واحد تجاری را در قالب مالیات بر سود موهوم جذب میکند
۴. ماتریس تعارض مقرراتی
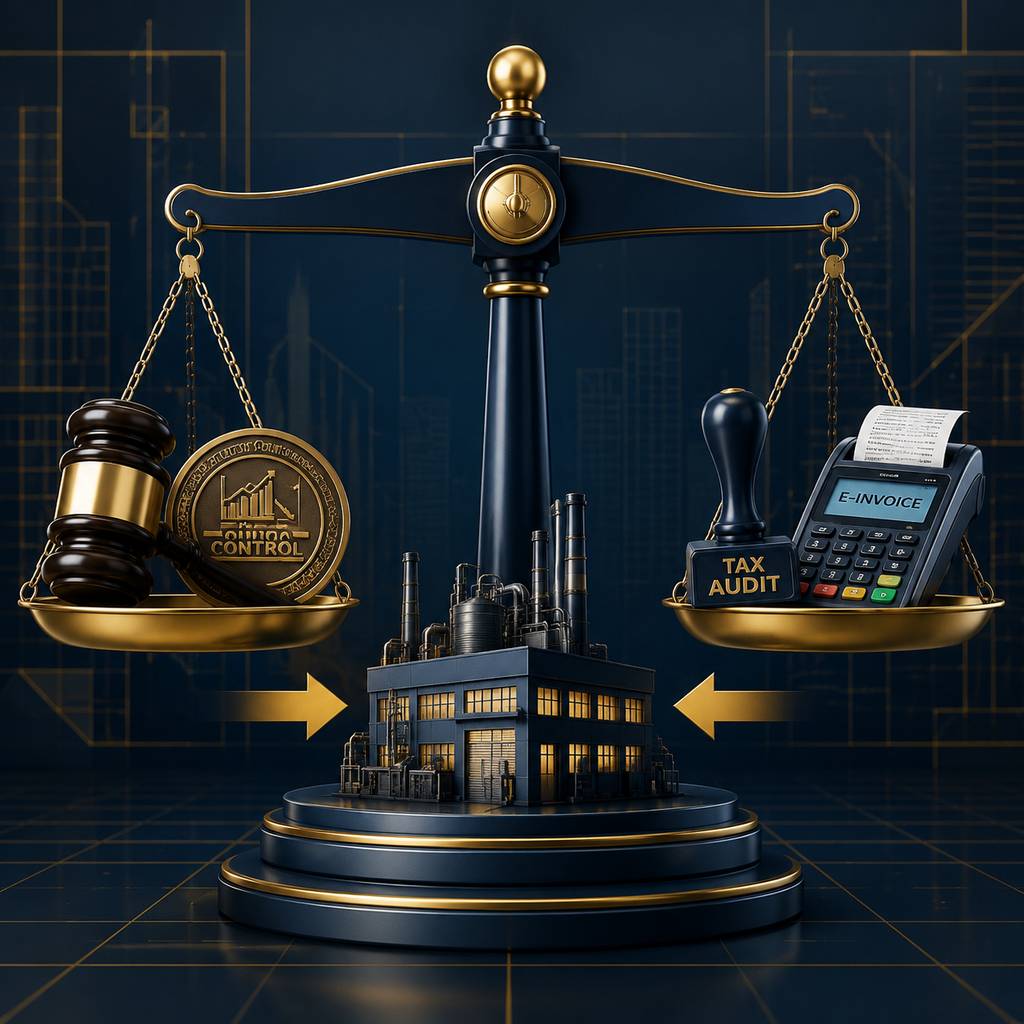
تلاقی این دو الگو، بنگاههای اقتصادی شناسنامهدار را در وضعیت «تنگنای دوگانه» قرار میدهد:
متغیر تصمیم بنگاه | بازخورد نهاد تنظیم بازار (تعزیرات و سامانه ۱۲۴) | بازخورد دستگاه متولی مالیات (سازمان امور مالیاتی) | برآیند عملکردی بر بنگاه اقتصادی |
فروش بر مبنای بهای تمامشده تاریخی (تمکین از ضوابط تعزیراتی) | مطابق ضابطه (عدم جریمه، اما الزام به تداوم توزیع زیر نرخ بازتولید) | تشخیص انحراف قیمتی (ظن به کماظهاری و مطالبه مالیات/جرائم مابهالتفاوت ارزش روز) | افت شدید سرمایه در گردش، بحران نقدینگی و فروپاشی توان تجدید داراییها |
فروش بر مبنای بهای جایگزینی/روز (منطق بقای اقتصادی و زنجیره ارزش) | جرمانگاری گرانفروشی (پرونده تعزیراتی، جرائم نقدی مضاعف و ضبط کالا) | تأیید صورتحساب (اخذ مالیات بر عملکرد سنگین از سود تورمی و ثبت به عنوان عملکرد واقعی) | توقیف داراییها و تعطیلی در اثر احکام تعزیراتی و سرکوب قضایی کسبوکار |
۵. نتیجهگیری و رهیافتهای سیاستی
بررسی تطبیقی تعارضات فوق بیانگر «فقدان انسجام در معماری حکمرانی اقتصادی» است؛ جایی که دولت در قامت ناظر بازار با ابزار سرکوب قیمتی به دنبال انتقال هزینه تورم به دوش بنگاه است، اما در هیبت وصولکننده مالیات، با تکیه بر سازوکار قیمت روز، درآمدهای خود را بیشینهسازی مینماید.
جهت رفع این بنبست سیستماتیک، اتخاذ راهکارهای ذیل ضروری است:
- گذار به استانداردهای نوین حسابداری تعدیلشده بر اساس تورم: بازنگری در ساختار تعیین سود مجاز توسط هیئت تعیین و تثبیت قیمتها و الزام مراجع حاکمیتی به پذیرش هزینههای جایگزینی زنجیره تامین.
- یکپارچهسازی پایگاههای دادهای سامانههای ملی: تبادل برخط دادهها میان «سامانه مؤدیان» و «سامانه ۱۲۴» جهت ایجاد شناسه یکتای مرجع قیمتی و پیشگیری از صدور احکام ضدونقیض مالیاتی و تعزیراتی برای یک رویداد مالی واحد.
- اصلاح پایههای مالیاتی متناسب با تورم: اعمال تعدیلات شاخص ضمنی تورم در سود مشمول مالیات شرکتها (مشابه تجدید ارزیابی مستمر استهلاکپذیر داراییها) بهمنظور ممانعت از اخذ مالیات از اصل سرمایه در گردش واحدهای تولیدی.
- تغییر رویکرد تعزیراتی به بازارمحوری رقابتی: تحدید مداخله تعزیرات به بازارهای انحصاری غیرشفاف و واگذاری کشف قیمت در بازارهای رقابتی به مکانیزم عرضه و تقاضا همراه با تسهیل زنجیره لجستیک و واردات نهادهها.