دکتر سعید مشایخی فرد
مقدمه و بیان مسئله
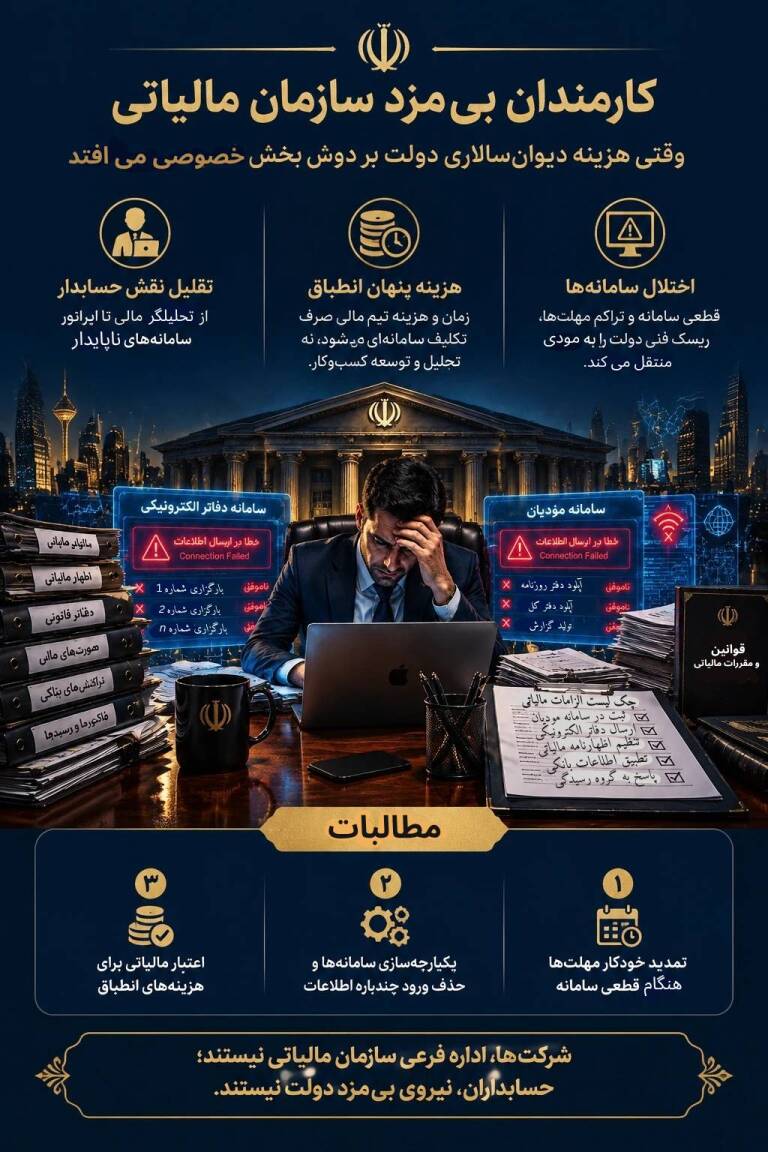
همزمانی مهلت تسلیم اظهارنامه عملکرد با موعد بارگذاری «دفاتر الکترونیکی»، بحرانی نفسگیر برای تیمهای مالی کشور رقم زد. در این میان، قطعی مکرر سرورها و عدم پذیرش فایلها از یکسو، و سکوت معنادار سازمان امور مالیاتی در پذیرش نقص فنی سامانهها از سوی دیگر، پرده از یک واقعیت تلخ ساختاری برداشت: سازمان امور مالیاتی، بخش خصوصی را به کارگزاری رایگان برای انجام تکالیف حاکمیتی خود بدل کرده است.
۱. ترافیک تکالیف و سکوت در برابر خطای سامانهای
تراکم همزمان ارسال اظهارنامه، بارگذاری دفاتر الکترونیکی و تکالیف دورهای، فشار بیسابقهای به کادر مالی وارد کرد. فاجعه زمانی تشدید شد که سامانه دفاتر الکترونیکی با اختلال کامل مواجه شد؛ اما سازمان نه خطای فنی سامانهها را رسماً پذیرفت و نه پیش از تحمیل استرس و هراس جرایم سنگین به مؤدیان، اقدام به تمدید شفاف و بهموقع کرد. این رفتار، تحمیل ریسک فنی حاکمیت بر دوش مؤدی است.
۲. برونسپاری اجباری وظایف حاکمیتی بدون پرداخت دستمزد
امروزه بخش قابلتوجهی از حقوق و دستمزدی که کارفرمایان به مدیران مالی و حسابداران خود میپردازند، نه بابت توسعه و بهرهوری بنگاه، بلکه صرف کار با سامانه مؤدیان، رفع مغایرتهای افق و تجارت، و ارسال دفاتر الکترونیکی میشود. در واقع، سازمان امور مالیاتی ارتشی از نیروهای متخصص بخش خصوصی را بدون پرداخت یک ریال حقوق و بیمه، برای گردآوری و پالایش دادههای خود به خدمت گرفته است.
۳. تقلیل جایگاه حسابداری: از «تحلیل استراتژیک» به «اپراتوری سامانهها»
پیامد نامرئی این سیاست، انحراف رسالت حرفه مالی است. تیمهای مالی که باید بر بهای تمامشده، بهینهسازی سود و مدیریت جریان وجوه نقد تمرکز کنند، عملاً به «اپراتورهای نگران سامانههای ناپایدار دولتی» تبدیل شدهاند؛ امری که تصمیمگیری استراتژیک را در بنگاههای اقتصادی فلج کرده است.
۴. مسئولیتگریزی یکطرفه
نظام مالیاتی برای تاخیر چند ساعته مؤدی، سنگینترین جرایم غیرقابلبخشش را اعمال میکند؛ اما هنگام از کار افتادن سرورهای دولتی، هیچ مسئولیتی نمیپذیرد. این عدم توازن، مصداق بارز تحمیل هزینه ناکارآمدی دولت به بخش خصوصی است.
مطالبات کلیدی بخش خصوصی
- پذیرش حقوقی خطای سیستمی : اعمال خودکار تمدید مواعد در زمان قطعی سامانهها بدون تحمیل بار روانی و حقوقی به مؤدی.
- یکپارچهسازی سامانهها: پایان دادن به ورود چندباره و موازی دادهها در درگاههای مختلف (مؤدیان، افق، دفاتر و…).
- اعتبار مالیاتی هزینه انطباق :پذیرش هزینههای سرسامآور نرمافزاری و نیروی انسانی ناشی از تکالیف سامانهای به عنوان اعتبار مالیاتی مستقیم برای شرکتها.
سخن پایانی: شرکتهای بازرگانی و تولیدی، «شعب فرعی سازمان مالیاتی» نیستند و حسابداران این کشور، پرسنل استخدامی بیمزد دولت به شمار نمیآیند.